Cambio en la autorretención especial a título de renta
El Consejo de Estado establece la aplicación de cuantías mínimas en la autorretención especial a título de renta.
Estampillas en rentas de trabajo: aclaración de la DIAN

La DIAN precisó que los términos para responder o recurrir un acto administrativo notificado mediante correo electrónico.
Términos para responder actos administrativos notificados electrónicamente

La DIAN precisó que los términos para responder o recurrir un acto administrativo notificado mediante correo electrónico.
aplazamiento declaración de renta 2025

El Ministerio de Hacienda anunció aplazamiento del calendario para la presentación y el pago del impuesto de renta de las personas naturales A.G 2025.
Reactivación de bases, tarifas de retención y autorretención – Decreto 572 de 2025

Uno de los cambios tributarios que más impacto generó en las empresas durante los últimos meses fue la expedición del Decreto 572 de 2025, mediante el cual el Gobierno Nacional modificó diversas bases mínimas de retención en la fuente, tarifas de retención y autorretención del impuesto sobre la renta aplicables a diferentes actividades económicas.
Información Exógena AG 2025: Principales Cambios de la DIAN
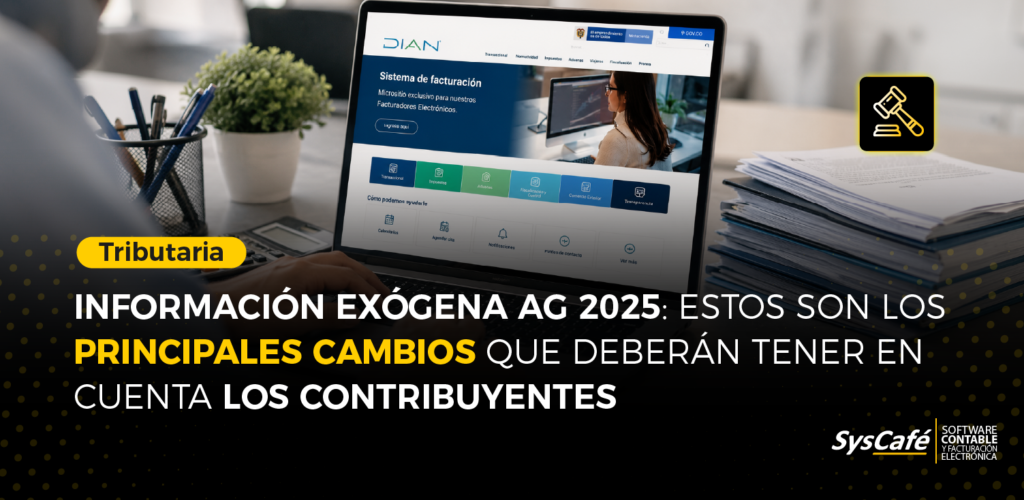
La DIAN introdujo importantes ajustes en los formatos de información exógena correspondientes al año gravable 2025, mediante las Resoluciones 223 y 233 de 2025. Los cambios buscan mejorar la calidad de la información reportada, evitar duplicidades y fortalecer la identificación de operaciones económicas.
Suspensión del Decreto 572 de 2025: Efectos en Retenciones
El Consejo de Estado ordenó la suspensión provisional de los artículos 2 al 8 del Decreto 572 de 2025, norma expedida por el Gobierno Nacional que modificó las tarifas y bases de retención y autorretención en la fuente del impuesto sobre la renta.
DIAN lanza Formulario 445 para regularizar activos omitidos

La Dirección de Impuestos y Aduanas Nacionales (DIAN) publicó un proyecto de resolución que adiciona el artículo 1.2.2.40 a la Resolución Única 000227 de 2025, introduciendo el Formulario 445 para declarar el Impuesto Complementario de Normalización Tributaria.
Esta adición regula la Declaración del Impuesto complementario de sobre retención, creado por el Decreto Legislativo 0240 del 12 de marzo de 2026 en el contexto de una emergencia económica. El formulario 445 es un formulario de la DIAN para que los contribuyentes declaren y liquiden un impuesto especial sobre activos omitidos o pasivos inexistentes detectados a 1 de abril de 2026.
Detalles del impuesto
Sirve para regularizar la situación patrimonial de personas naturales o jurídicas sujetas al impuesto sobre la renta, aplicando una tarifa del 19% sobre la base gravable (activos omitidos en Colombia o exterior, pasivos inexistentes y activos saneados). Contribuyentes naturales y jurídicos deben identificar omisiones en balances, bienes raíces o cuentas extranjeras para evitar sanciones.
Uso y plazos
• Se presenta de forma virtual a través de los portales de la DIAN, con vencimiento el 31 de julio de 2026.
• Adición propuesta vía proyecto de resolución a la Resolución Única 000227 de 2025, en el nuevo artículo 1.2.2.40.
Consecuencias de no declarar
Los contribuyentes que incurran en omisión de activos u oculten pasivos deberán cumplir con la sanción por inexactitud del artículo 647 y 648 del ET. Adicionalmente, el sujeto que incurra en un delito penal podría ir a prisión por un período de 48 a 108 meses.
Para llenar el formulario 445 (Declaración del Impuesto Complementario de Normalización Tributaria) en el portal de la DIAN, accede con usuario registrado y sigue un proceso virtual similar a otras declaraciones tributarias
Corte Constitucional declara inexequible la emergencia económica

La Corte Constitucional tomó una decisión de fondo frente a la emergencia económica declarada por el Gobierno mediante el Decreto 1390 de 2025, al suspenderla de manera definitiva, dejando sin sustento jurídico todas las medidas adoptadas bajo este estado de excepción.
La declaratoria de emergencia no cumplía con los requisitos exigidos por la Constitución, los cuales establecen que este mecanismo solo puede utilizarse cuando existe una crisis grave, sobreviniente y que no pueda ser atendida con las herramientas ordinarias del Estado.
Nuevo impuesto al consumo a juegos de azar en línea
El Gobierno nacional, mediante el Decreto 0240 de 2026, estableció un nuevo impuesto nacional al consumo del 16 % que aplica sobre los depósitos realizados por los usuarios en plataformas de juegos de suerte y azar operadas por internet.