

El Consejo de Estado establece la aplicación de cuantías mínimas...
Leer más...Cambio en la autorretención especial a título de renta
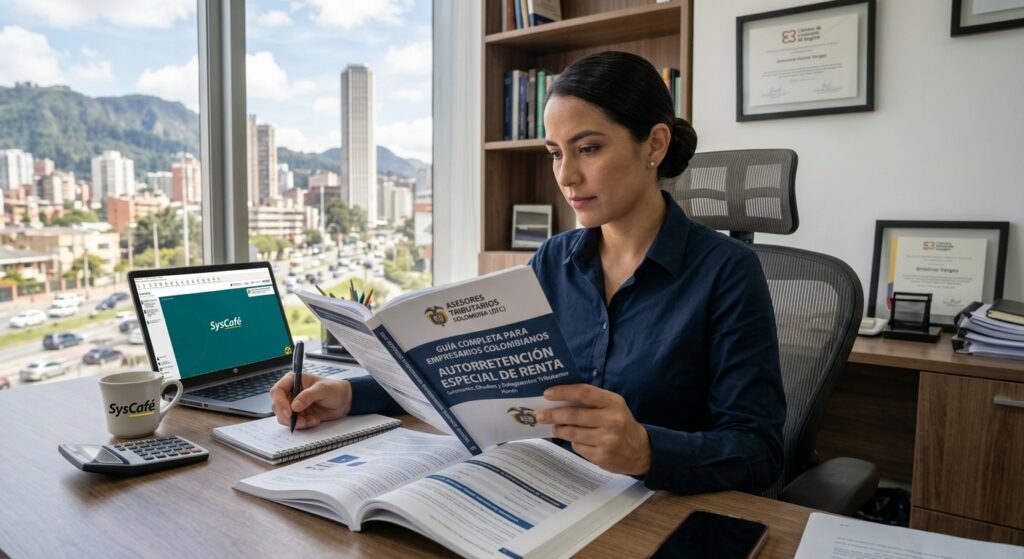
El Consejo de Estado establece la aplicación de cuantías mínimas en la autorretención especial a título de renta.
Mediante la Sentencia 30246 del 25 de septiembre de 2026, la Sección Cuarta del Consejo de Estado declaró la nulidad del Oficio DIAN 5622 de 2017 y del Concepto DIAN 5623 de 2023, que señalaban que la autorretención especial no estaba sujeta a cuantías mínimas.
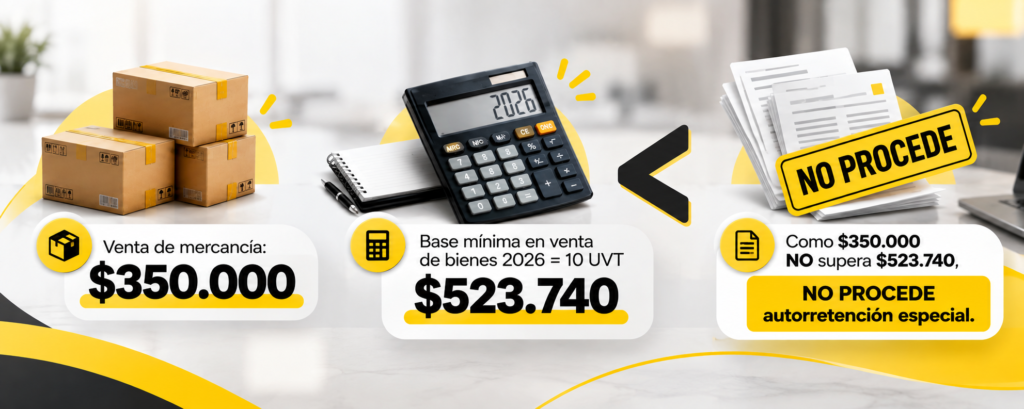
En consecuencia, los umbrales o cuantías mínimas establecidos para la retención en la fuente a título de renta también son aplicables a la autorretención especial.
¿Qué implica este cambio?
- Si el pago o abono en cuenta no supera la cuantía mínima aplicable: no procede la autorretención especial.
- Si supera la cuantía mínima: se deberá determinar la base y aplicar la tarifa correspondiente.
¿Qué se debe tener en cuenta en SysCafé?
Se deberá revisar la lógica de cálculo de la autorretención especial y contemplar las cuantías mínimas según el concepto del pago, la base y la tarifa aplicable.
Para facilitar la parametrización, se recomienda auxiliarizar la cuenta contable por pagar por concepto, de manera que sea posible configurar las cuantías mínimas de forma independiente y seleccionar la correspondiente al momento de registrar la factura
Importante: La fecha de expedición de la sentencia no determina automáticamente su fecha de implementación en el software. Esta deberá establecerse una vez se validen sus efectos temporales.


