
La DIAN publicó un instructivo para orientar a los contribuyentes...
Leer más...DIAN publica instructivo sobre el reporte de factura electrónica
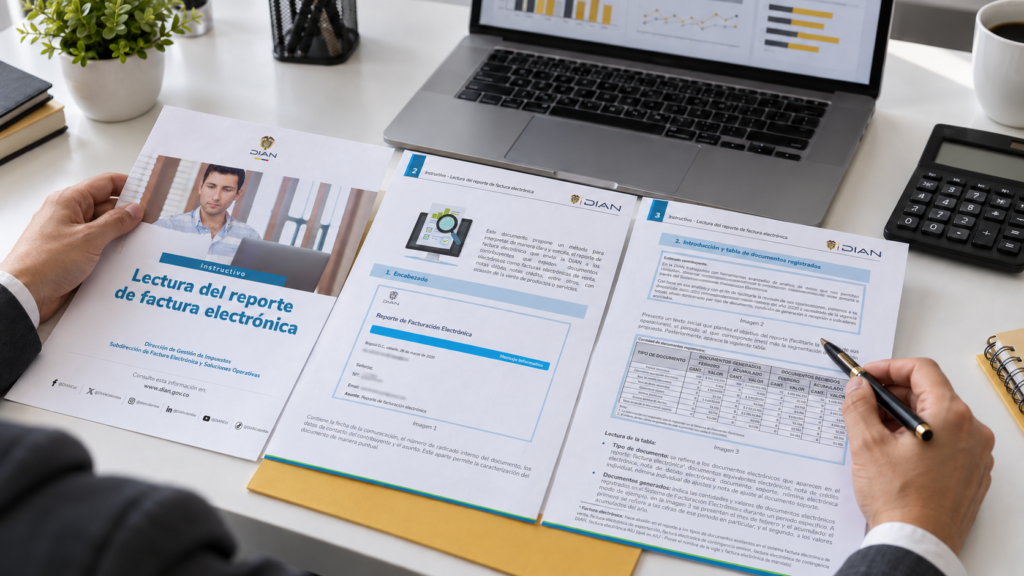
La Dirección de Impuestos y Aduanas Nacionales (DIAN) publicó el “Instructivo – Lectura del reporte de factura electrónica”, un documento que orienta a los contribuyentes sobre cómo interpretar el reporte mensual de facturación electrónica que la entidad remite a los usuarios habilitados para facturar electrónicamente.
¿Qué información contiene el reporte de factura electrónica?
El reporte presenta un resumen del comportamiento de las operaciones de facturación electrónica. Además, permite consultar información correspondiente al mes de corte y los dos meses anteriores.
Entre los principales datos que pueden encontrarse están:
- Cantidad de documentos electrónicos generados y recibidos.
- Valor acumulado de las operaciones.
- Promedios diarios de documentos y valores.
- Información relacionada con facturas electrónicas y documentos equivalentes electrónicos.
- Notas crédito y débito.
- Documentos soporte.
- Nómina electrónica, entre otros documentos.
- Comparativos de períodos y gráficos que facilitan el análisis de las operaciones.
De acuerdo con el instructivo, para determinar el valor neto se consideran las facturas electrónicas, los documentos equivalentes y las notas débito. Posteriormente, se descuentan las notas crédito.
Asimismo, los promedios diarios se calculan sobre una base fija de 30 días. De esta manera, los contribuyentes pueden obtener una referencia sobre el comportamiento mensual de sus operaciones.
¿Para qué sirve este reporte de la DIAN?
La DIAN señala que el reporte tiene un carácter informativo y de autorrevisión. Por lo tanto, su recepción no constituye un requerimiento ni genera, por sí misma, una obligación de respuesta.
En este sentido, la herramienta permite que los contribuyentes contrasten la información registrada por la DIAN con sus propios sistemas contables y de facturación.
Además, esta revisión puede ayudar a identificar oportunamente posibles diferencias, inconsistencias o documentos que el contribuyente no reconozca.
¿Qué hacer si encuentra inconsistencias?
Si durante la revisión se encuentran inconsistencias, el contribuyente puede consultar el detalle de los documentos directamente en el Sistema de Factura Electrónica.
Por otra parte, cuando se trate de facturas en las que figure como adquirente y que no correspondan a operaciones realizadas, la DIAN recomienda inicialmente contactar al emisor.
De esta manera, se puede solicitar la revisión de la operación y, cuando corresponda, realizar la corrección mediante una nota crédito.
¿Cómo consultar los reportes anteriores?
Además del correo electrónico mediante el cual la DIAN remite el reporte, los contribuyentes pueden consultar el histórico y el detalle de los documentos a través del Sistema de Factura Electrónica.
Para hacerlo, deben ingresar a la siguiente ruta:
Facturando electrónicamente → Reporte de facturación electrónica → Histórico.
Así, los usuarios pueden revisar reportes anteriores y consultar con mayor detalle la información relacionada con sus operaciones de facturación electrónica.
Consulte el instructivo completo
Finalmente, para conocer en detalle la información presentada por la DIAN y la forma correcta de interpretar el reporte, consulte el documento:
Instructivo – Lectura del reporte de factura electrónica – DIAN