

La DIAN precisó que los términos para responder o recurrir...
Leer más...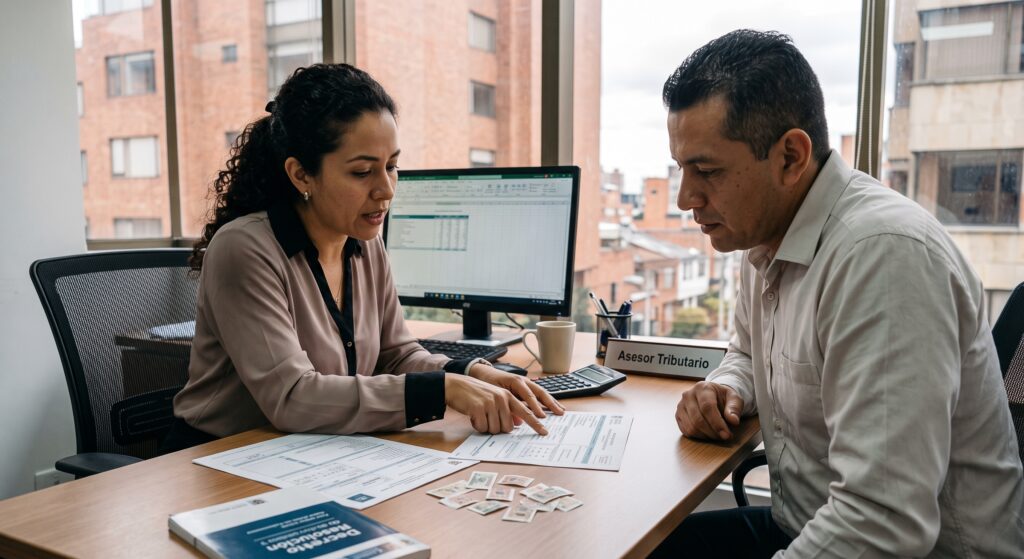
DIAN aclara tratamiento fiscal de las estampillas en las rentas de trabajo
DIAN aclara el tratamiento fiscal de las estampillas en la renta de personas naturales
La Dirección de Impuestos y Aduanas Nacionales (DIAN), mediante el Concepto 014281 de 2026, precisó el tratamiento tributario de las estampillas territoriales pagadas por personas naturales, especialmente cuando corresponden a ingresos provenientes de actividades independientes.
La DIAN señaló que las estampillas pueden ser fiscalmente deducibles cuando correspondan a un tributo territorial cuyo pago este legalmente a cargo del contribuyente, siempre que hayan sido efectivamente pagadas durante el periodo gravable y tengan relación de causalidad con la actividad económica. Este tratamiento se fundamenta en el artículo 115 del Estatuto Tributario.
¿Cómo deben tratarse en las rentas de trabajo?
La DIAN aclaró que el pago de estampillas no puede registrarse automáticamente como una deducción en la casilla de “otras deducciones” de las rentas de trabajo, por analogía con el tratamiento del Gravamen a los Movimientos Financieros (GMF). Su procedencia depende de la naturaleza del ingreso y de las reglas aplicables a cada tipo de renta.
En el caso de las personas naturales que reciben ingresos derivados de una relación laboral o legal y reglamentaria, el valor pagado por concepto de estampillas no puede tratarse como una deducción de los ingresos laborales únicamente por cumplir los requisitos generales establecidos en el artículo 115 del Estatuto Tributario. La depuración de estas rentas se encuentra sujeta a las deducciones y rentas exentas expresamente autorizadas por la legislación tributaria.
Por otra parte, cuando se trata de rentas de trabajo que no provienen de una relación laboral, como ocurre con determinadas actividades independientes, el artículo 336 del Estatuto Tributario permite detraer los costos y gastos asociados a la actividad productora de renta, siempre que cumplan los requisitos fiscales y estén debidamente soportados. En estos casos, el pago de estampillas podrá reconocerse fiscalmente si cumple las condiciones establecidas.
No es posible aplicar simultáneamente la deducción y la renta exenta del 25 %
Uno de los aspectos relevantes del concepto es que las personas naturales con rentas de trabajo no provenientes de una relación laboral deben distinguir entre dos alternativas de depuración:
- Tomar los costos y gastos procedentes asociados a la actividad.
- Aplicar la renta exenta del 25 % prevista en el numeral 10 del artículo 206 del Estatuto Tributario.
La DIAN precisó que estas alternativas no pueden aplicarse simultáneamente sobre los mismos ingresos. Por lo tanto, si el contribuyente solicita fiscalmente como deducible el pago de estampillas asociado a su actividad independiente, estará optando por el tratamiento de costos y gastos y no podrá aplicar sobre esos mismos ingresos la renta exenta del 25 %.
¿Qué deben tener en cuenta los contribuyentes?
El Concepto 014281 de 2026 no establece que todas las estampillas sean automáticamente deducibles. Su reconocimiento fiscal depende de que se cumplan los requisitos establecidos en la normativa, entre ellos la causalidad con la actividad económica, el pago efectivo y el debido soporte.
La aclaración resulta especialmente relevante para las personas naturales que desarrollan actividades independientes, quienes deberán evaluar correctamente la forma de depurar sus rentas y evitar la aplicación simultánea de beneficios que fiscalmente son incompatibles.


