DIAN amplía plazos para la información exógena
La información exógena correspondiente al año gravable 2024 tuvo nuevos plazos de presentación ante la DIAN debido a una contingencia tecnológica. Los plazos para la información exógena fueron modificados mediante la Resolución 000213 de 2025, con el objetivo de facilitar el cumplimiento de esta obligación tributaria.
La Dirección de Impuestos y Aduanas Nacionales (DIAN) estableció estos cambios para los grandes contribuyentes, así como para las personas jurídicas y naturales obligadas a presentar información exógena.
¿Cuáles fueron los nuevos plazos para la información exógena?
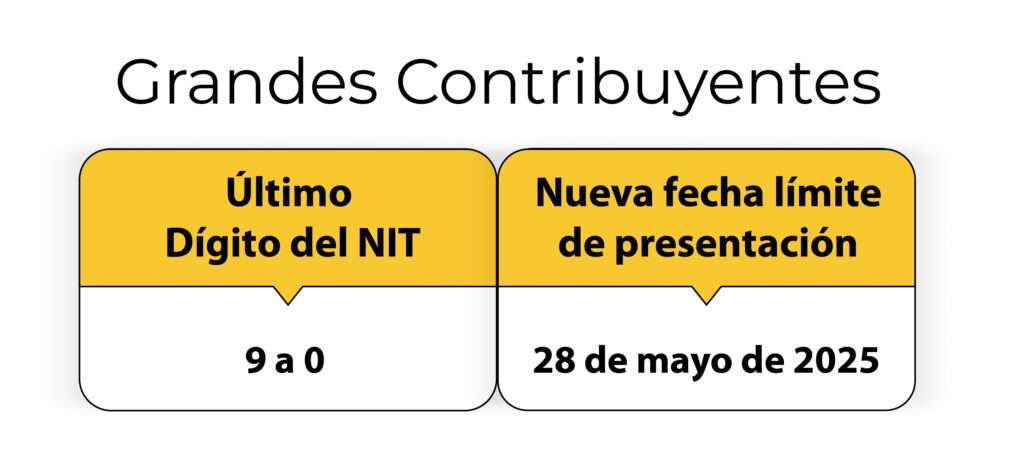
De acuerdo con la Resolución 000213 de 2025, los grandes contribuyentes con NIT terminados en 9 y 0 tenían inicialmente sus vencimientos programados para los días 12 y 13 de mayo de 2025.
Por su parte, las personas jurídicas y naturales tenían fechas de presentación comprendidas entre el 14 de mayo y el 13 de junio de 2025.
La resolución también modificó el artículo 70 de la Resolución DIAN 000162. Allí se establece que, ante una contingencia tecnológica, el plazo de 8 días hábiles para cumplir con la obligación se cuenta desde el momento en que se levanta dicha contingencia.
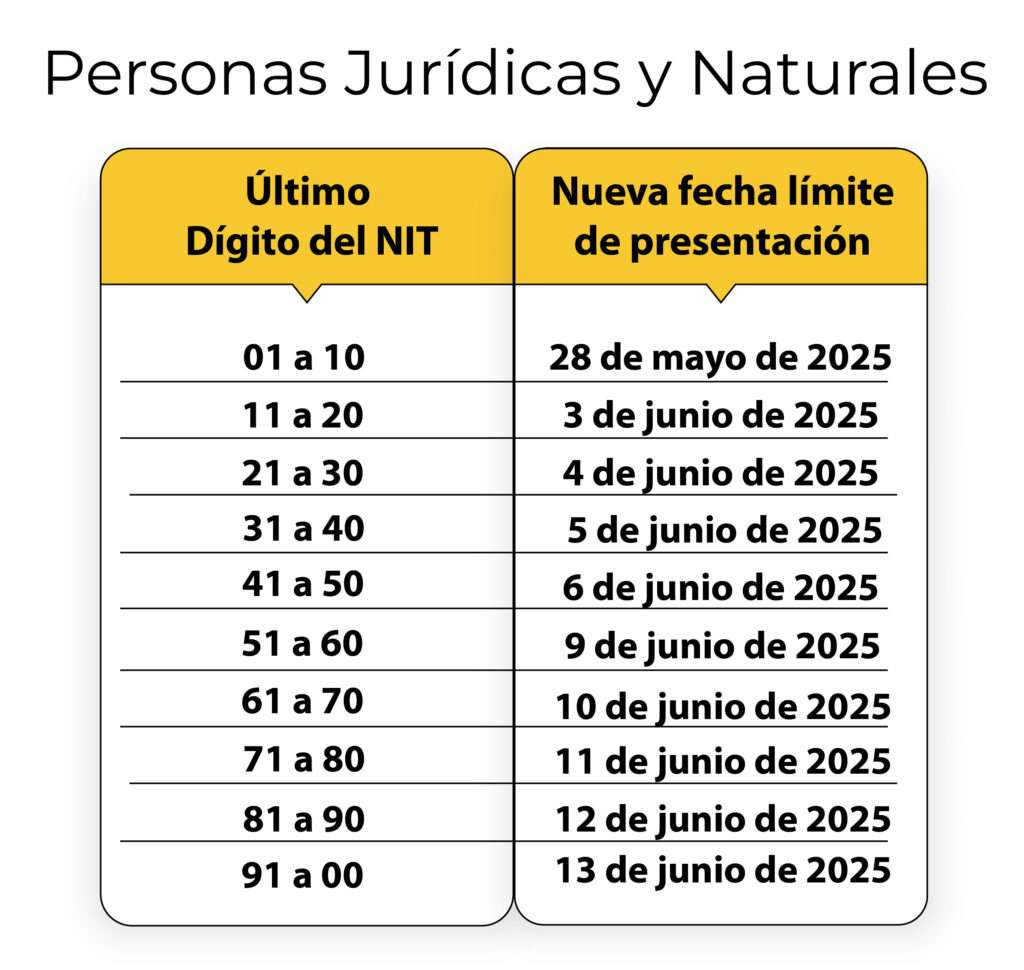
¿Qué informó la DIAN sobre la contingencia tecnológica?
Mediante el Comunicado Oficial N.º 52, la DIAN informó el levantamiento de la contingencia presentada en sus servicios informáticos.
Como consecuencia, los contribuyentes cuyos vencimientos estaban programados entre el 12 y el 23 de mayo de 2025 pudieron presentar sus declaraciones y realizar los pagos correspondientes hasta el 26 de mayo de 2025, sin generar sanciones ni intereses, según las condiciones establecidas por la entidad.
Esta medida se relaciona con lo dispuesto en el artículo 579-2 del Estatuto Tributario y el artículo 27 del Decreto 1165 de 2019, relacionados con las contingencias y fallas en los sistemas informáticos de la DIAN.
¿Por qué es importante conocer estos plazos?
Conocer los plazos para la información exógena permite a los contribuyentes y responsables organizar con anticipación la preparación y validación de los reportes.
Además, presentar la información dentro de las fechas establecidas ayuda a evitar errores, retrasos y posibles sanciones. Por eso, es recomendable revisar los comunicados y resoluciones publicados por la DIAN cuando se presenten cambios en el calendario tributario.
Mantener actualizada la información y verificar los vencimientos antes de realizar el reporte también facilita el cumplimiento adecuado de esta obligación.